

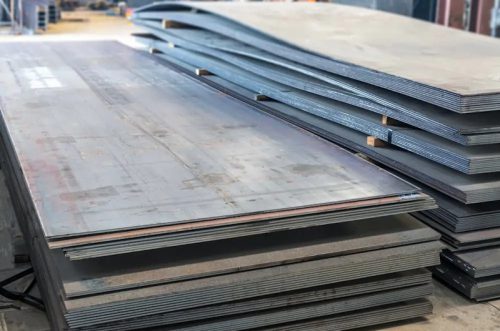
На российском рынке листового проката и сварных труб сохраняется повышательная динамика цен. Металлургические комбинаты готовят достаточно существенный подъём заводских котировок на август, и вслед за производителями дистрибьюторы также регулярно пересматривают цены в своих прайс-листах в сторону роста.
Наиболее показательная динамика фиксируется в Москве: средний уровень цен на горячекатаный прокат из стали марки ст3 толщиной 4 мм с начала текущего месяца поднялся почти на 2,5 тыс. рублей за тонну и достиг максимального значения за последние полтора года. Это довольно заметный рост, учитывающий, что ценовая динамика на рынке листового проката в последнее время была далеко не всегда однонаправленной.
При этом ситуация в реальных сделках выглядит более неоднозначно, чем можно было бы предположить, глядя только на прайс-листы. Покупатели готовы приобретать продукцию, по которой на рынке ощущается дефицит, даже по растущим ценам — здесь спрос остаётся устойчивым независимо от повышения стоимости. А вот стоимость массовых, наиболее ходовых категорий горячекатаного проката и сварных труб в последнее время меняется значительно менее выраженно.
Такая двойственная картина объясняется балансом двух разнонаправленных факторов. С одной стороны, рост затрат производителей продолжает толкать отпускные котировки вверх практически по всей номенклатуре продукции. С другой стороны, высокий уровень конкуренции между поставщиками на рынке массовых позиций сдерживает дальнейшее повышение цен — продавцы опасаются потерять клиентов на фоне обилия предложения аналогичной продукции у конкурентов.
В результате рынок листового проката и сварных труб сейчас находится в состоянии определённого равновесия: рост цен продолжается, но он носит выборочный, а не всеобщий характер. Дефицитные позиции дорожают заметно быстрее массовых, что заставляет трейдеров и переработчиков внимательно отслеживать конъюнктуру по каждой конкретной товарной группе отдельно, а не ориентироваться исключительно на общий тренд рынка.
Дальнейшая динамика цен во многом будет зависеть от того, как долго сохранится текущий баланс между растущими издержками производителей и конкурентным давлением на рынке массовой продукции — если дефицит по отдельным позициям сохранится, разрыв в темпах роста цен между дефицитными и массовыми категориями может увеличиться ещё сильнее.